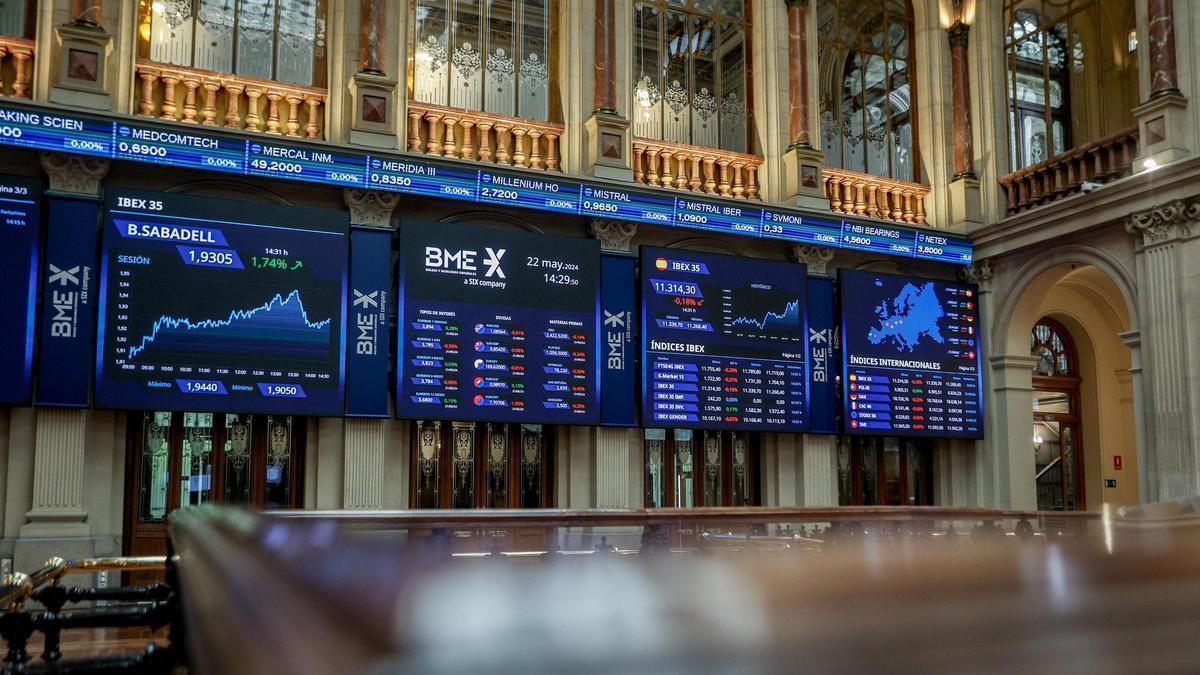
En un escenario global de creciente incertidumbre, los mercados financieros europeos han navegado hoy una jornada compleja, donde la política monetaria, la dinámica energética y las tensiones geopolíticas han dictado el pulso de los inversores. El Banco Central Europeo, en una decisión largamente anticipada pero no por ello menos impactante, ha elevado sus tipos de interés, una medida que busca contener las persistentes presiones inflacionistas en la eurozona. Sin embargo, el efecto inmediato en los parqués ha sido una mezcla de reacciones, con el principal índice bursátil español, el Ibex 35, experimentando una sesión volátil que lo llevó a ceder terreno tras una apertura inicial en positivo. La atención no solo se ha centrado en Fráncfort, sino también en los oleoductos y en una región de Oriente Medio que, una vez más, se erige como un factor determinante en la estabilidad de los precios del crudo, añadiendo una capa de complejidad a la ya de por sí intrincada ecuación económica global.
La Estrategia del BCE y el Pulso del Mercado Energético
El día ha estado dominado por la trascendental decisión del Banco Central Europeo (BCE), bajo la dirección de Christine Lagarde. En un movimiento que muchos analistas daban por descontado, la institución ha elevado los tipos de interés en la zona euro hasta el 2,50%. Esta medida, destinada a enfriar una economía recalentada por la inflación, ha sido la principal catalizadora de los movimientos en las bolsas europeas. Aunque el Ibex 35 abrió la sesión con un alza del 0,39%, el tono de cautela imperante y la digestión de la nueva política monetaria arrastraron al índice madrileño, que sobre las 15:00 horas ya recortaba un 0,08%, situándose en torno a los 19.600 puntos. La expectativa de futuras subidas de tipos, incluso antes de que finalice el año, sigue planeando sobre el horizonte inversor, anticipando un entorno financiero más estricto.
Curiosamente, la noticia de la subida de tipos del BCE pareció inyectar un impulso inicial en el mercado petrolero. El barril de Brent, la referencia en el Viejo Continente, escaló hasta los 105 dólares, mientras que el West Texas Intermediate (WTI), referente en Estados Unidos, alcanzó los 100 dólares por barril. No obstante, esta euforia fue efímera. En la apertura de las bolsas europeas, los precios del crudo ya mostraban una tendencia a la baja, con el Brent retrocediendo un 0,9% hasta los 100,3 dólares por barril y el WTI cediendo un 0,7% para situarse en los 95,4 dólares. Esta montaña rusa en los precios del «oro negro» subraya la extrema sensibilidad del mercado a cualquier señal macroeconómica o geopolítica, como ya se anticipaba en la jornada anterior, donde la tensión geopolítica y la expectación económica mantenían al petróleo rozando los 98 dólares.
Geopolítica en Oriente Medio y el Pulso Empresarial y Macroeconómico
Más allá de los despachos de los bancos centrales, la mirada de los inversores se ha posado con inquietud en la siempre volátil región de Oriente Medio. La coalición militar liderada por Arabia Saudí, que respalda al gobierno yemení reconocido internacionalmente, denunció ayer ataques con misiles por parte de los rebeldes hutíes contra tres localidades saudíes. Esta escalada de hostilidades ha sido rápidamente seguida por una reacción diplomática. El Ministerio de Exteriores iraní defendió esta madrugada a los hutíes, calificándolos de «un actor yemení independiente que toma sus propias decisiones» y rechazando cualquier afiliación con Teherán. Estas declaraciones llegan en respuesta a las acusaciones del secretario de Estado de Estados Unidos, Marco Rubio, quien había asegurado lo contrario la víspera, poniendo de manifiesto la profunda división y la compleja red de alianzas en la región, un factor que históricamente ha generado preocupación en los mercados y que en jornadas previas ha llevado a que el Ibex 35 perdiera los 20.000 puntos ante la falta de acuerdo en Oriente Medio.
En el ámbito macroeconómico, los datos dispares han pintado un cuadro de recuperación desigual. Alemania, la locomotora económica de Europa, registró en agosto una inflación interanual del 2,9%, una décima por encima de la de julio, impulsada principalmente por el encarecimiento de la energía. En España, el Instituto Nacional de Estadística (INE) informó de un aumento del 2,6% interanual en el Índice General de Producción Industrial (IPI), aunque moderó en 1,2 puntos el ritmo de crecimiento anterior. En el apartado empresarial, Parlem ha iniciado hoy el periodo de suscripción preferente para una ampliación de capital de hasta 7,95 millones de euros, que se extenderá hasta el 23 de septiembre. Por su parte, Atrys Health comunicó unos ingresos de 77,7 millones de euros en el primer semestre, lo que representa un crecimiento del 9,4% respecto al mismo periodo del año anterior.
Dentro del Ibex 35, la sesión mostró un comportamiento mixto entre sus componentes. Acciona Energía lideró las subidas con un avance cercano al 2%, seguida de Telefónica, que ganó un 1%. Acciona se revalorizó un 0,95% e Inditex un 0,81%. En el lado opuesto, ArcelorMittal registró la mayor caída, con un descenso del 1%, mientras que Puig y Acerinox cedieron alrededor de un 0,3% y Repsol retrocedió un 0,2%. A pesar del ligero recorte del índice español, el tono positivo se extendió a otras plazas europeas, con Milán avanzando un 0,4%, Fráncfort y París subiendo un 0,2%, y Londres anotándose un 0,1%. En el mercado de divisas, el euro se apreció frente al dólar, cambiándose por 1,1639 dólares, y la rentabilidad del bono español a diez años se moderó hasta el 3,873%.
La jornada bursátil de hoy ha sido un claro reflejo de la compleja interconexión de los factores que mueven la economía global. La firmeza del BCE en su lucha contra la inflación, la volátil danza de los precios del petróleo y la persistente inestabilidad en Oriente Medio han confluido para crear un entorno de cautela en los mercados. Aunque el Ibex 35 ha cerrado con una ligera corrección, la reacción de otras bolsas europeas sugiere que la confianza no se ha desvanecido por completo. Los inversores seguirán de cerca la evolución de la política monetaria, los desarrollos geopolíticos y los datos macroeconómicos, buscando señales claras en un horizonte que, por ahora, se presenta tan incierto como fascinante.