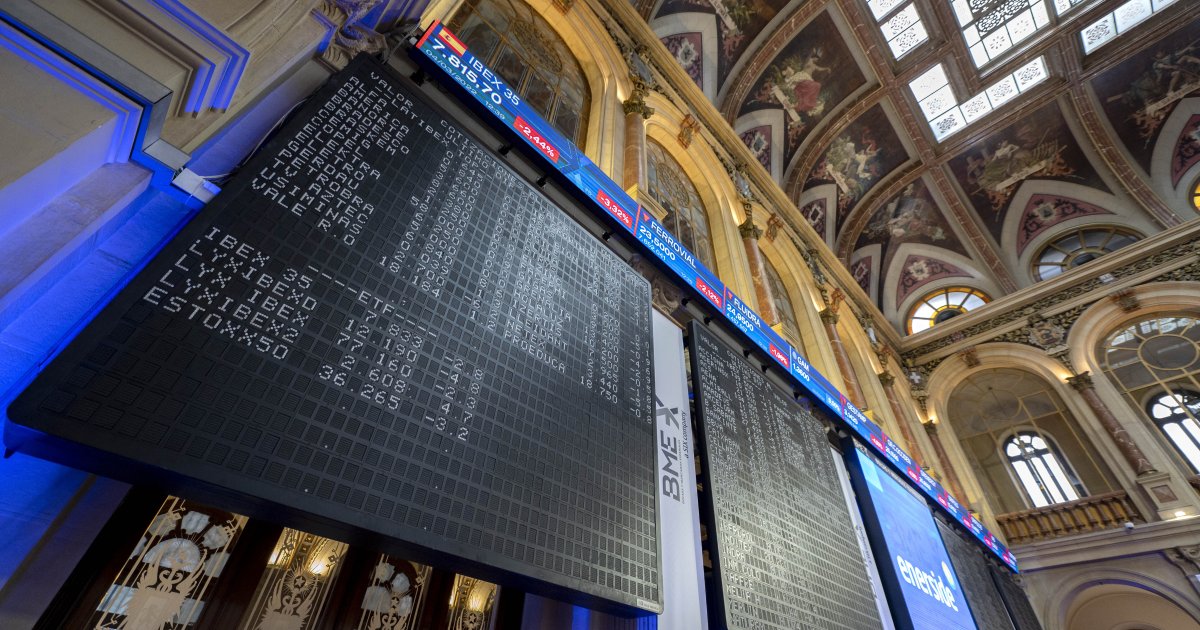
El mercado de valores español se encuentra en una encrucijada estructural que pone en duda su capacidad para reflejar la verdadera salud de la economía nacional. Actualmente, el IBEX 35 padece un fenómeno de hiperconcentración que lo convierte en un espejo distorsionado: el peso de la banca española, que acapara aproximadamente el 40% del índice, dicta el ritmo de la bolsa española de una manera casi monocrática. Esta dependencia sectorial no es solo un detalle técnico de los analistas; es una vulnerabilidad sistémica que deja al principal indicador bursátil de España a merced de los tipos de interés y la regulación financiera, ignorando la vitalidad de otros sectores industriales y de servicios.
En este escenario de fragilidad, la Comisión Nacional del Mercado de Valores (CNMV) ha comenzado a verbalizar una necesidad que los inversores internacionales han reclamado durante años: la ampliación del selectivo. El presidente de la CNMV, Carlos San Basilio, ha sugerido que sería «bueno» para el ecosistema financiero español contar con una muestra más robusta, elevando el número de compañías de 35 a 50. El objetivo es claro: atraer empresas con elevada capitalización y liquidez que permitan una diversificación real, evitando que la volatilidad de un solo sector arrastre al resto del mercado hacia el abismo en tiempos de crisis.
Sin embargo, este movimiento hacia la diversificación no está exento de riesgos y desafíos técnicos. La transición hacia un índice de 50 valores exige un flujo constante de salidas a bolsa que hoy parece estancado. Mientras la economía real busca vehículos de financiación pública, el mercado español parece haber entrado en una fase de letargo de nuevas emisiones. La pregunta que subyace en los pasillos de la Bolsa de Madrid es si España podrá generar suficientes «pesos pesados» para alimentar este nuevo índice o si, por el contrario, la ampliación solo servirá para introducir activos de baja liquidez que terminen por diluir la calidad del indicador.
El dilema de la diversificación: Entre la estabilidad y la liquidez
El análisis técnico revela que la estructura actual del IBEX 35 actúa como un arma de doble filo. En periodos de bonanza financiera, la concentración en el sector bancario impulsa el índice con una fuerza desproporcionada; sin embargo, en escenarios de adversidad económica, esta falta de variedad sectorial penaliza severamente el rendimiento. Según Javier Cabrera, analista de XTB, el excesivo protagonismo de la banca resta estabilidad al mercado y, lo que es más grave, ahuyenta a los perfiles de inversión internacionales que buscan predictibilidad y una menor volatilidad.
La propuesta de la CNMV de integrar 15 nuevas compañías busca mitigar este riesgo. Un índice con 50 valores permitiría una exposición más equilibrada a sectores como la energía, la tecnología o el consumo, reduciendo la correlación excesiva con el ciclo crediticio. No obstante, los analistas advierten sobre un peligro latente: si la ampliación no se realiza con empresas de gran capitalización, el IBEX podría verse contaminado por activos de escasa dimensión que, lejos de aportar estabilidad, aumentarían la volatilidad del índice debido a su baja liquidez.
Candidatas en la lista de espera y el panorama de las salidas a bolsa
¿Quiénes podrían formar parte de este nuevo club de las 50 empresas? El mercado ya tiene nombres sobre la mesa. Compañías como Cie Automotive, Viscofan, Prosegur o Vidrala se perfilan como candidatas naturales que aportarían la diversificación industrial necesaria. Incluso existe la posibilidad de un regreso triunfal de Meliá, que podría volver al indicador tras su salida hace dos años, aprovechando la entrada de nuevos capitales como el del grupo Puig.
El problema reside en el ritmo de las salidas a bolsa (IPOs). En lo que va de año, la actividad ha sido mínima, con la ingeniería TSK como uno de los pocos protagonistas. Sin embargo, el horizonte inmediato ofrece algo de esperanza: la filial española de DIGI tiene previsto su debut el 16 de julio con una valoración inicial de 1.662 millones de euros, y la energética Ignis podría debutar en el mercado en el mes de octubre. Estas emisiones son cruciales para entender La Contribución Fiscal del Ibex 35: Un Anclaje Crítico en la Hacienda Pública Española y sus Implicaciones a Largo Plazo, ya que la salud del índice impacta directamente en la recaudación y en la percepción de solvencia del país.
Comparativa internacional: El estándar de los gigantes europeos
Para entender la magnitud del problema español, es imperativo observar a los vecinos europeos. El modelo de 35 empresas de España se queda corto frente a los estándares de las principales plazas financieras del continente. El DAX de Fráncfort, el CAC40 de París y el FTSE MIB de Milán operan con un estándar de 40 compañías, buscando un equilibrio que España aún no alcanza. El Euro Stoxx50, por su parte, agrupa a las 50 empresas de mayor capitalización de la eurozona, estableciendo el patrón de oro para la inversión institucional.
El caso del FTSE 100 de Londres es el ejemplo máximo de resiliencia mediante la diversificación. Aunque está soportado por el gigante financiero HSBC, su estructura incluye pesos pesados de sectores estratégicos como la farmacéutica AstraZeneca, la petrolera Shell, la ingeniería Rolls-Royce o la minera Rio Tinto. Esta mezcla de sectores permite que el índice londinense sobreviva a crisis sectoriales específicas, algo de lo que el IBEX 35 carece debido a su excesiva dependencia del sector financiero, similar a la concentración que también observa el FTSE MIB de Milán con sus bancos Unicredit e Intesa Sanpaolo.
Conclusión: Un cambio necesario para la supervivencia del mercado español
La propuesta de la CNMV no es un mero capricho burocrático, sino una medida de supervivencia para la relevancia del mercado de capitales español en el escenario global. La transición hacia un índice de 50 empresas es la única vía para romper la dictadura de la banca y atraer a inversores que hoy miran con recelo la volatilidad de un índice tan concentrado. Si España no logra fomentar la salida a bolsa de empresas con alta capitalización y liquidez, el IBEX 35 corre el riesgo de quedar relegado a un club de nicho, incapaz de representar la verdadera diversidad y potencia de la economía española en el siglo XXI.